Domain muelu.de kaufen?
Wir ziehen mit dem Projekt
muelu.de um.
Sind Sie am Kauf der Domain
muelu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain muelu.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Microsoft 365 Exchange Online Archiving für Exchange Online Abonnement-Lizenz 1 Benutzer 1 Jahr monatliche Zahlung (CFQ7TTC0LH0J:0001:COM:P1Y:M:DE)Microsoft 365 Exchange Online Archiving für Exchange Online Abonnement-Lizenz 1 Benutzer 1 Jahr monatliche Zahlung4,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microsoft Office 2016 Professional Plus | Windows | Online ShopUnleash Your Productivity: Entdecken Sie die Vielseitigkeit von Microsoft Office 2016 Professional Plus Microsoft Office 2016 Professional Plus ist eine Suite von Anwendungsprogrammen für Windows-Betriebssysteme, die für den professionellen Einsatz konzipiert wurde. Sie enthält die neuesten Versionen der beliebten Office-Anwendungen wie Word, Excel, PowerPoint, OneNote, Outlook, Access und Publisher. Die neueste Version von Microsoft Office bietet eine Vielzahl von Verbesserungen und neuen Funktionen, die die Produktivität erhöhen und die Zusammenarbeit erleichtern. In Word gibt es beispielsweise eine verbesserte Suche, ein neues Design und eine einfachere Möglichkeit, gemeinsam an Dokumenten zu arbeiten. Excel verfügt nun über neue Diagrammtypen, die die Analyse und Präsentation von Daten erleichtern, sowie eine verbesserte Zusammenarbeit. PowerPoint enthält neue Animations- und Design-Optionen sowie eine verbesserte Zusammenarbeit in Echtzeit. OneNote ermöglicht es Benutzern, Notizen, Ideen und Informationen zu organisieren und zu teilen. Outlook bietet leistungsstarke E-Mail- und Kalenderfunktionen, einschließlich einer verbesserten Suche und Integration mit anderen Office-Anwendungen wie Word und Excel. Access ist ein Datenbank-Management-Tool, das die Erstellung und Verwaltung von Datenbanken erleichtert, während Publisher eine benutzerfreundliche Desktop-Publishing-Lösung für die Erstellung professioneller Dokumente und Publikationen bietet. Microsoft Office 2016 Professional Plus ist eine leistungsstarke und vielseitige Suite von Anwendungen, die für professionelle Anwender geeignet ist, die eine umfassende Lösung für ihre Büro- und Produktivitätsbedürfnisse suchen. Mit den verbesserten Funktionen und der einfachen Zusammenarbeit ist es einfacher als je zuvor, Dokumente zu erstellen, zu bearbeiten und zu teilen, um produktiver und effizienter zu arbeiten. Für wen ist Microsoft Office 2016 Professional Plus | Windows geeignet? Microsoft Office 2016 Professional Plus | Windows richtet sich an professionelle Anwender, die umfangreiche Office-Funktionen benötigen und sich vor allem auf die Zusammenarbeit und Produktivität konzentrieren wollen. Es ist besonders geeignet für Unternehmen, Organisationen und Einrichtungen, die eine leistungsstarke und umfassende Office-Lösung benötigen. Einige spezifische Zielgruppen, für die Microsoft Office 2016 Professional Plus | Windows geeignet ist, sind: Unternehmen und Organisationen: Unternehmen und Organisationen jeder Größe, die eine umfassende und zuverlässige Office-Suite benötigen, werden von Microsoft Office 2016 Professional Plus | Windows profitieren. Fachleute: Fachleute aus verschiedenen Bereichen, wie z. B. Ingenieure, Architekten, Wissenschaftler, Finanzexperten und viele andere, die eine Vielzahl von Funktionen wie Datenanalyse, Präsentation und Zusammenarbeit benötigen, können von Microsoft Office 2016 Professional Plus | Windows profitieren. Studenten und Lehrer : Studenten und Lehrer, die umfangreiche Funktionen für das Schreiben von Forschungsarbeiten, Präsentationen und Zusammenarbeit benötigen, können von der professionellen Suite profitieren. Selbstständige und Freiberufler: Selbstständige und Freiberufler, die eine professionelle Suite benötigen, die ihnen bei der Erstellung von Angeboten, Rechnungen, Präsentationen und der Verwaltung von E-Mails und Kontakten hilft, können von Microsoft Office 2016 Professional Plus | Windows profitieren. IT-Administratoren: IT-Administratoren, die eine leistungsstarke und anpassbare Office-Lösung für ihre Organisationen benötigen, können von Microsoft Office 2016 Professional Plus | Windows profitieren. Insgesamt richtet sich Microsoft Office 2016 Professional Plus | Windows an Anwender, die eine professionelle, leistungsstarke und umfassende Office-Lösung benötigen, die auf die Anforderungen von Unternehmen und Organisationen zugeschnitten ist. Vorteile und Verbesserungen von Microsoft Office 2016 Professional Plus | Windows im Vergleich zur Vorgängerversion (Microsoft Office 2013 Professional | Windows) Microsoft Office 2016 Professional Plus | Windows brachte im Vergleich zur Vorgängerversion (Microsoft Office 2013 Professional | Windows) zahlreiche Verbesserungen und neue Funktionen mit sich. Einige der wichtigsten Vorteile und Verbesserungen sind: Benutzeroberfläche: Die Benutzeroberfläche von Office 2016 Professional Plus wurde im Vergleich zu Office 2013 Professional aktualisiert, um eine bessere Benutzererfahrung zu bieten. Die neuen Funktionen umfassen ein neues Menüband-Design, verbesserte Symbolleisten und eine bessere Integration von Touchscreen-Geräten. Zusammenarbeit: Office 2016 Professional Plus bietet verbesserte Zusammenarbeitstools, einschließlich der Möglichkeit, Dokumente in Echtzeit zu teilen und gemeinsam zu bearbeiten. Die neuen Funktionen umfassen auch die Möglichkeit, Notizen und Kommentare in Echtzeit hinzuzufügen. Cloud-Integration: Office 2016 Professional Plus ...2,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Microsoft 365 Exchange Online Archiving für Exchange Online Abonnement-Lizenz 1 Benutzer 1 Monat monatliche Zahlung (CFQ7TTC0LH0J:0001:COM:P1M:M:DE)Microsoft 365 Exchange Online Archiving für Exchange Online Abonnement-Lizenz 1 Benutzer 1 Monat monatliche Zahlung4,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microsoft 365 Exchange Online Archiving für Exchange Online Abonnement-Lizenz 1 Benutzer 1 Jahr jährliche Zahlung (CFQ7TTC0LH0J:0001:COM:P1Y:A:DE)Microsoft 365 Exchange Online Archiving für Exchange Online Abonnement-Lizenz 1 Benutzer 1 Jahr jährliche Zahlung32,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microsoft 365 Exchange Online Archiving für Exchange Online Abonnement-Lizenz 1 Benutzer 1 Jahr monatliche Zahlung (CFQ7TTC0LH0J:0001:COM:P1Y:M:DE)Microsoft 365 Exchange Online Archiving für Exchange Online Abonnement-Lizenz 1 Benutzer 1 Jahr monatliche Zahlung4,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Microsoft Office 2016 Professional Plus | Windows | Online ShopUnleash Your Productivity: Entdecken Sie die Vielseitigkeit von Microsoft Office 2016 Professional Plus Microsoft Office 2016 Professional Plus ist eine Suite von Anwendungsprogrammen für Windows-Betriebssysteme, die für den professionellen Einsatz konzipiert wurde. Sie enthält die neuesten Versionen der beliebten Office-Anwendungen wie Word, Excel, PowerPoint, OneNote, Outlook, Access und Publisher. Die neueste Version von Microsoft Office bietet eine Vielzahl von Verbesserungen und neuen Funktionen, die die Produktivität erhöhen und die Zusammenarbeit erleichtern. In Word gibt es beispielsweise eine verbesserte Suche, ein neues Design und eine einfachere Möglichkeit, gemeinsam an Dokumenten zu arbeiten. Excel verfügt nun über neue Diagrammtypen, die die Analyse und Präsentation von Daten erleichtern, sowie eine verbesserte Zusammenarbeit. PowerPoint enthält neue Animations- und Design-Optionen sowie eine verbesserte Zusammenarbeit in Echtzeit. OneNote ermöglicht es Benutzern, Notizen, Ideen und Informationen zu organisieren und zu teilen. Outlook bietet leistungsstarke E-Mail- und Kalenderfunktionen, einschließlich einer verbesserten Suche und Integration mit anderen Office-Anwendungen wie Word und Excel. Access ist ein Datenbank-Management-Tool, das die Erstellung und Verwaltung von Datenbanken erleichtert, während Publisher eine benutzerfreundliche Desktop-Publishing-Lösung für die Erstellung professioneller Dokumente und Publikationen bietet. Microsoft Office 2016 Professional Plus ist eine leistungsstarke und vielseitige Suite von Anwendungen, die für professionelle Anwender geeignet ist, die eine umfassende Lösung für ihre Büro- und Produktivitätsbedürfnisse suchen. Mit den verbesserten Funktionen und der einfachen Zusammenarbeit ist es einfacher als je zuvor, Dokumente zu erstellen, zu bearbeiten und zu teilen, um produktiver und effizienter zu arbeiten. Für wen ist Microsoft Office 2016 Professional Plus | Windows geeignet? Microsoft Office 2016 Professional Plus | Windows richtet sich an professionelle Anwender, die umfangreiche Office-Funktionen benötigen und sich vor allem auf die Zusammenarbeit und Produktivität konzentrieren wollen. Es ist besonders geeignet für Unternehmen, Organisationen und Einrichtungen, die eine leistungsstarke und umfassende Office-Lösung benötigen. Einige spezifische Zielgruppen, für die Microsoft Office 2016 Professional Plus | Windows geeignet ist, sind: Unternehmen und Organisationen: Unternehmen und Organisationen jeder Größe, die eine umfassende und zuverlässige Office-Suite benötigen, werden von Microsoft Office 2016 Professional Plus | Windows profitieren. Fachleute: Fachleute aus verschiedenen Bereichen, wie z. B. Ingenieure, Architekten, Wissenschaftler, Finanzexperten und viele andere, die eine Vielzahl von Funktionen wie Datenanalyse, Präsentation und Zusammenarbeit benötigen, können von Microsoft Office 2016 Professional Plus | Windows profitieren. Studenten und Lehrer : Studenten und Lehrer, die umfangreiche Funktionen für das Schreiben von Forschungsarbeiten, Präsentationen und Zusammenarbeit benötigen, können von der professionellen Suite profitieren. Selbstständige und Freiberufler: Selbstständige und Freiberufler, die eine professionelle Suite benötigen, die ihnen bei der Erstellung von Angeboten, Rechnungen, Präsentationen und der Verwaltung von E-Mails und Kontakten hilft, können von Microsoft Office 2016 Professional Plus | Windows profitieren. IT-Administratoren: IT-Administratoren, die eine leistungsstarke und anpassbare Office-Lösung für ihre Organisationen benötigen, können von Microsoft Office 2016 Professional Plus | Windows profitieren. Insgesamt richtet sich Microsoft Office 2016 Professional Plus | Windows an Anwender, die eine professionelle, leistungsstarke und umfassende Office-Lösung benötigen, die auf die Anforderungen von Unternehmen und Organisationen zugeschnitten ist. Vorteile und Verbesserungen von Microsoft Office 2016 Professional Plus | Windows im Vergleich zur Vorgängerversion (Microsoft Office 2013 Professional | Windows) Microsoft Office 2016 Professional Plus | Windows brachte im Vergleich zur Vorgängerversion (Microsoft Office 2013 Professional | Windows) zahlreiche Verbesserungen und neue Funktionen mit sich. Einige der wichtigsten Vorteile und Verbesserungen sind: Benutzeroberfläche: Die Benutzeroberfläche von Office 2016 Professional Plus wurde im Vergleich zu Office 2013 Professional aktualisiert, um eine bessere Benutzererfahrung zu bieten. Die neuen Funktionen umfassen ein neues Menüband-Design, verbesserte Symbolleisten und eine bessere Integration von Touchscreen-Geräten. Zusammenarbeit: Office 2016 Professional Plus bietet verbesserte Zusammenarbeitstools, einschließlich der Möglichkeit, Dokumente in Echtzeit zu teilen und gemeinsam zu bearbeiten. Die neuen Funktionen umfassen auch die Möglichkeit, Notizen und Kommentare in Echtzeit hinzuzufügen. Cloud-Integration: Office 2016 Professional Plus ...2,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
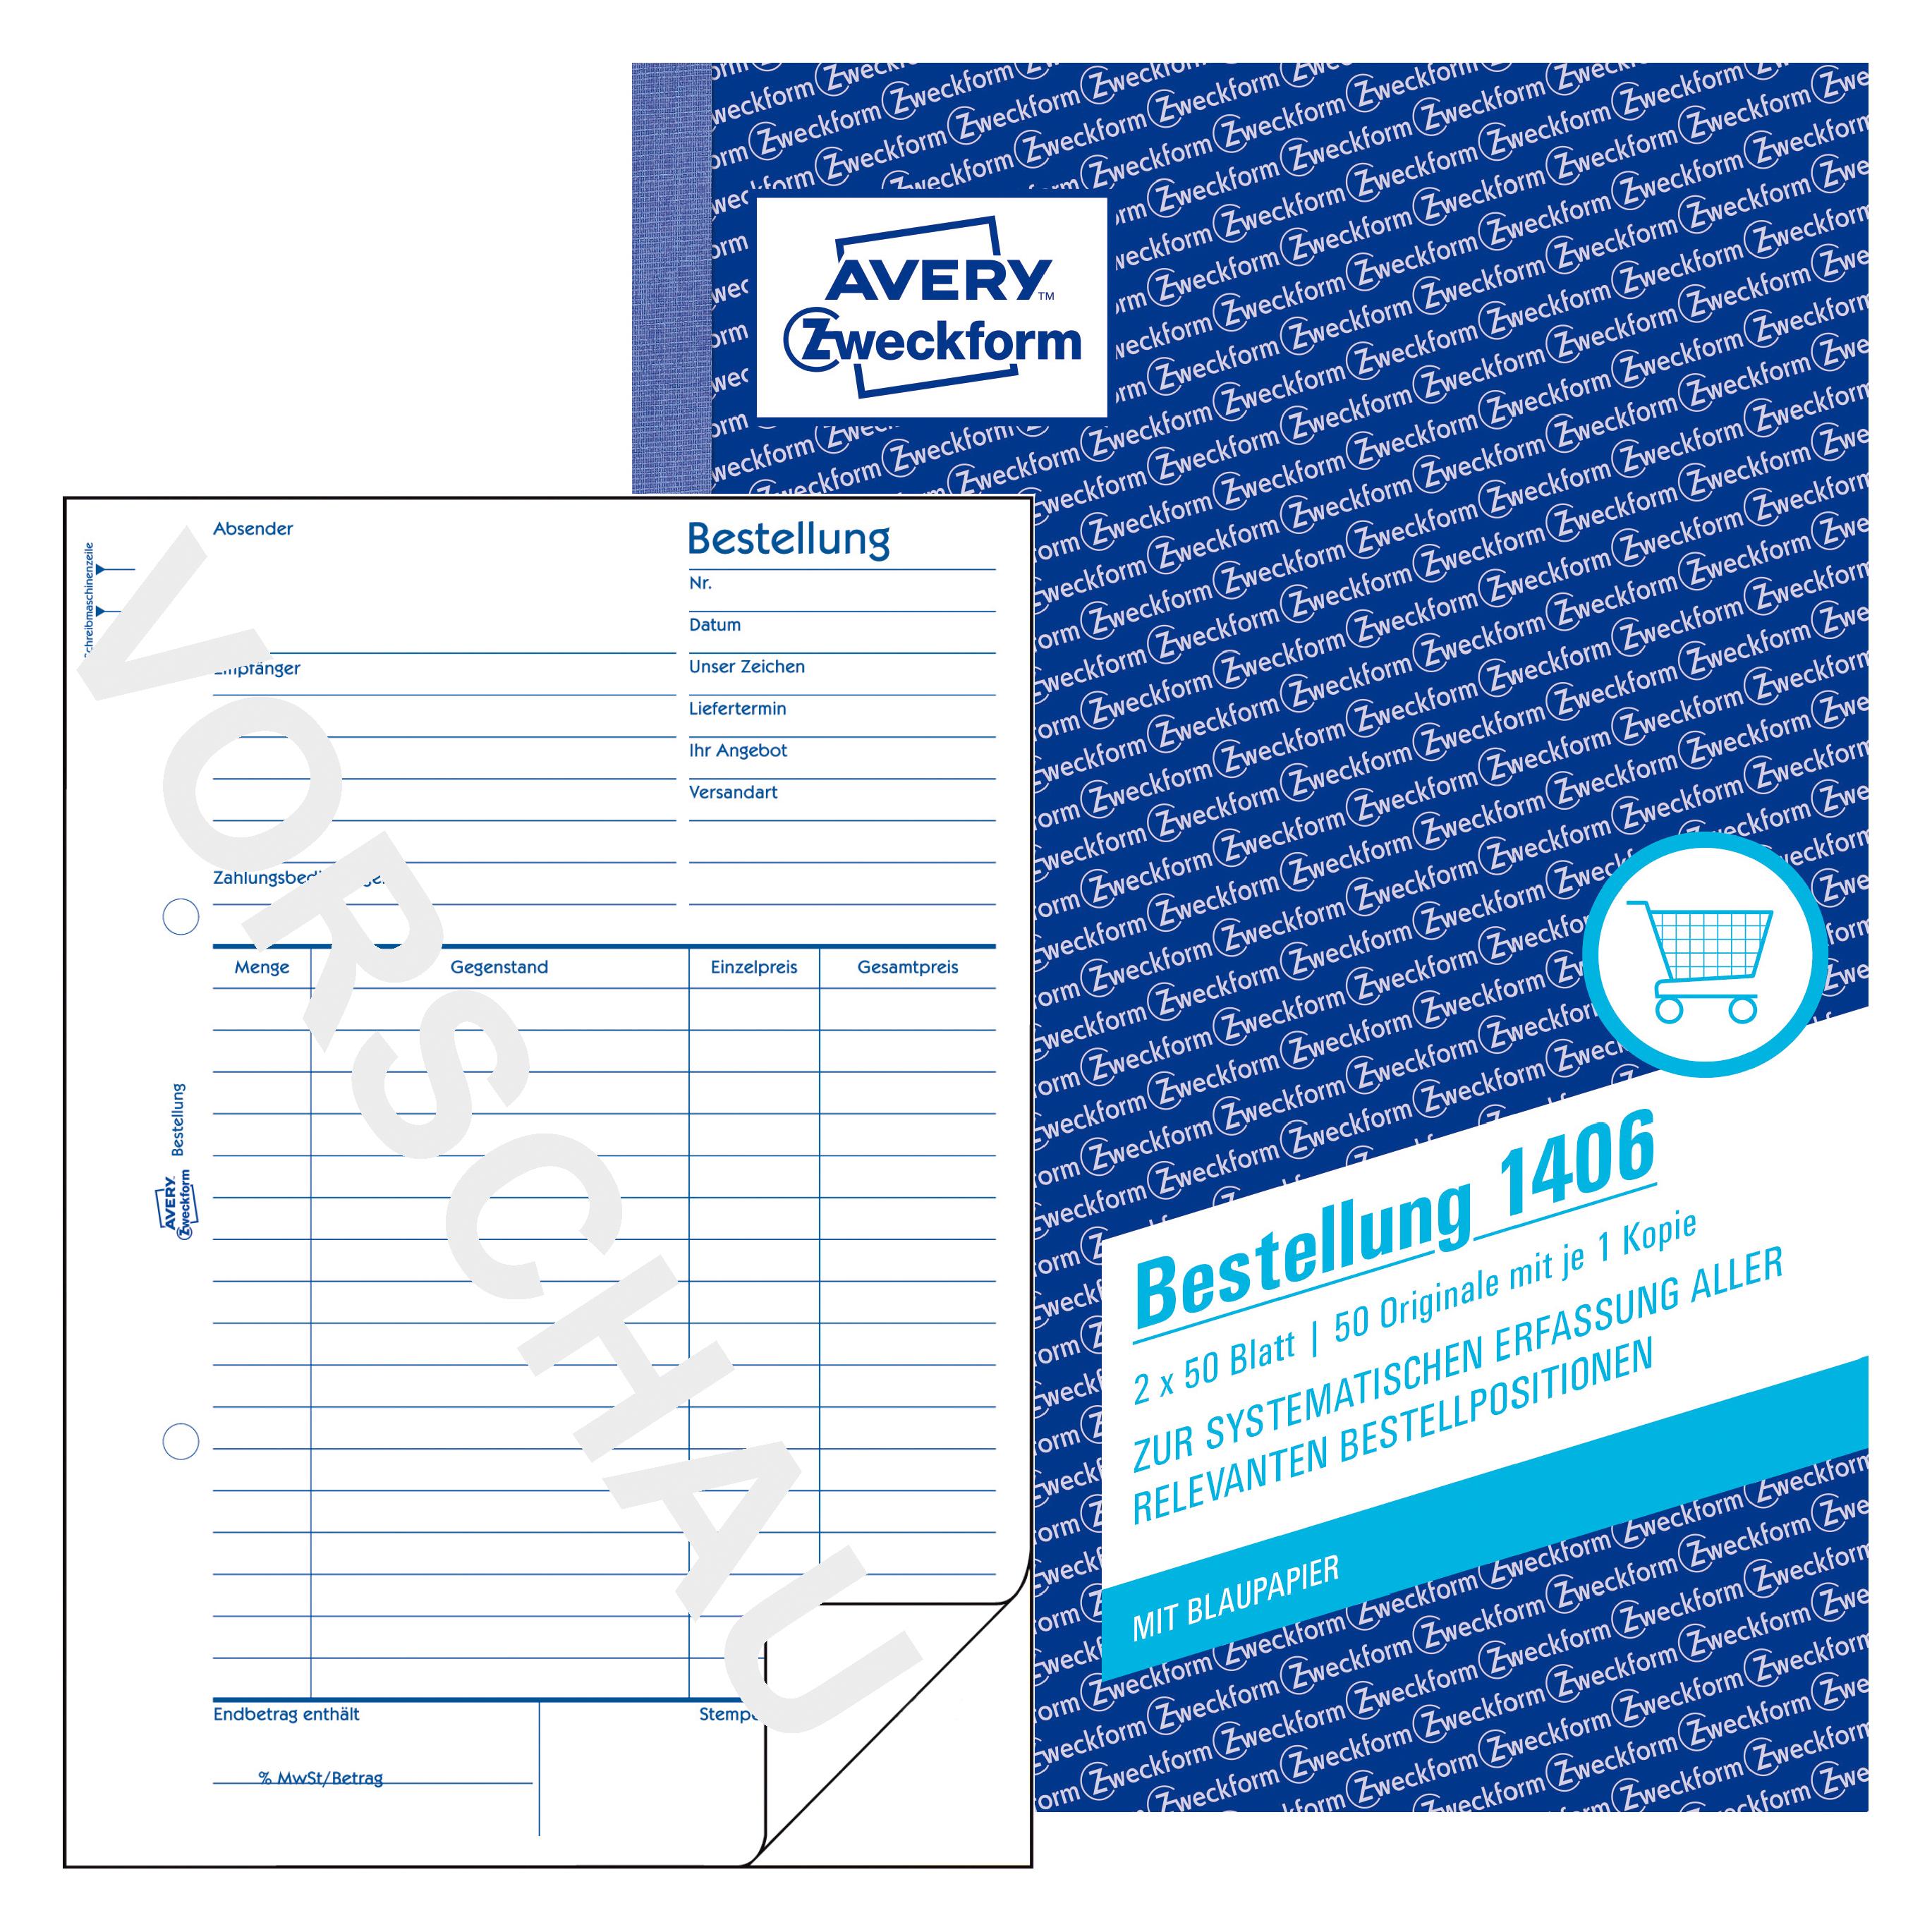
Avery, Formular, Formularbuch BestellungMit einem Bestellformular von Avery Zweckform können Sie alle relevanten Informationen bei einer Bestellung einfach und praxisgerecht erfassen. Sie können z.B. Liefertermin und Versandart angeben und die MwSt. vom Gesamtbetrag wird klar ausgewiesen. Die Bestellung ist selbstdurchschreibend, somit ist eine Kopie schnell zur Hand.95,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.